
- 19/09/2026
¿Compraste un lote o invertiste en un desarrollo por lo que mostraba la publicidad?
Publicidad engañosa en barrios, loteos y fideicomisos inmobiliarios
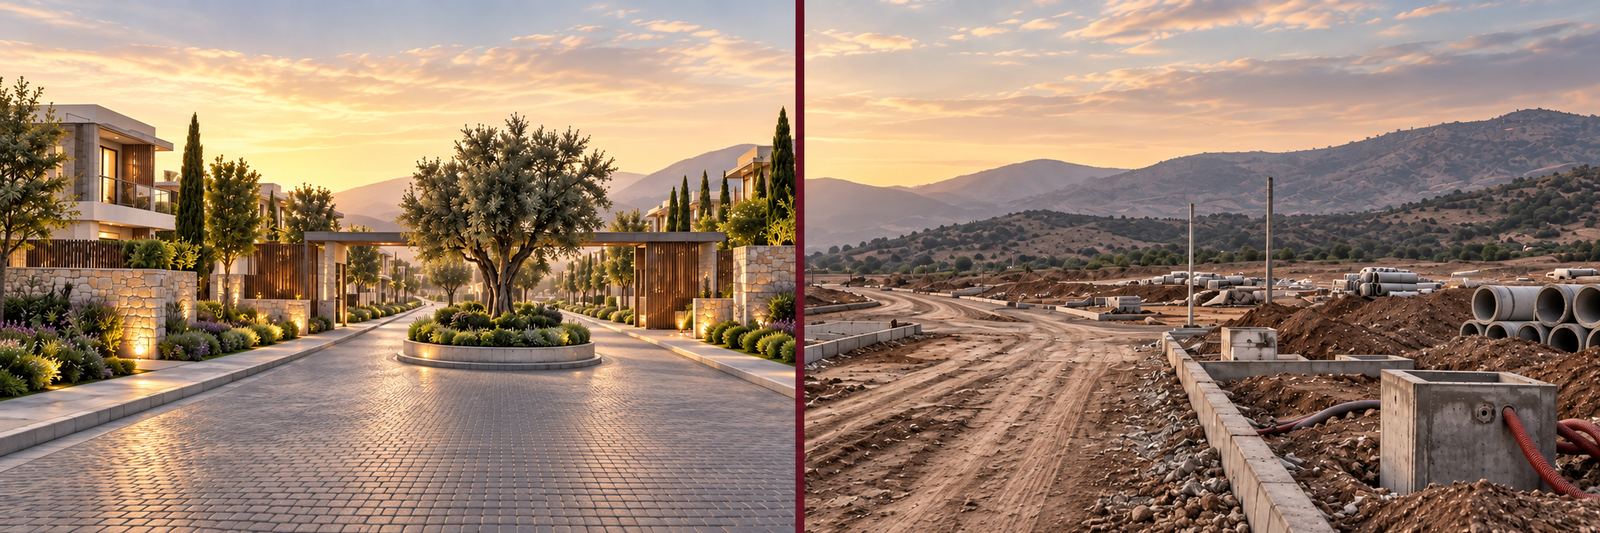
Calles pavimentadas, seguridad las 24 horas, espacios verdes, SUM, servicios listos, escrituración en una fecha determinada o una entrega “garantizada”. En los desarrollos inmobiliarios, muchas veces la decisión de contratar no se toma únicamente por lo que dice el contrato: también influyen los renders, folletos, publicaciones en redes sociales, mensajes de WhatsApp y explicaciones de los vendedores.
Pero ¿qué sucede cuando, después de pagar, el proyecto no coincide con lo prometido?
¿La publicidad forma parte del contrato?
Sí. En una relación de consumo, las precisiones incluidas en anuncios, folletos, prospectos, publicaciones y otros medios de difusión se consideran incorporadas al contrato y obligan a quien realizó la oferta.
Esto significa que la desarrollista no puede desconocer una promesa concreta por el solo hecho de que no aparezca repetida palabra por palabra en el contrato firmado.
La Ley de Defensa del Consumidor exige, además, que la información sea cierta, clara y detallada. El Código Civil y Comercial prohíbe la publicidad que contenga indicaciones falsas o que puedan inducir a error sobre aspectos esenciales del bien o del servicio.
Incluso cuando un riesgo está incluido, pueden existir una suma asegurada máxima, una franquicia a cargo del asegurado o exclusiones específicas. «Todo riesgo» tampoco significa cobertura ilimitada: el alcance concreto surge de la póliza.
¿Qué situaciones pueden constituir publicidad engañosa?
No toda diferencia estética entre un render y la obra terminada genera automáticamente un reclamo. Sin embargo, puede existir publicidad engañosa o incumplimiento cuando lo anunciado fue concreto, relevante para decidir la contratación y luego no se cumple.
Algunos ejemplos frecuentes son:
- Prometer agua, luz, gas, cloacas o conectividad en determinados plazos cuando esos servicios no están disponibles.
- Publicitar calles pavimentadas, ingreso controlado, seguridad, SUM, piscina, espacios verdes u otros amenities que no se construyen o se modifican sustancialmente.
- Informar una fecha de posesión, entrega o escrituración que luego se posterga reiteradamente sin una explicación suficiente.
- Presentar el emprendimiento como aprobado, habilitado o con obras autorizadas cuando los trámites se encuentran pendientes o tienen un alcance diferente.
- Ofrecer determinadas dimensiones, ubicación, vistas, características urbanísticas o condiciones de acceso que no coinciden con lo finalmente entregado.
- Anunciar cuotas, precio final o gastos de escrituración sin informar ajustes, costos adicionales o condiciones relevantes.
- Utilizar expresiones como “entrega garantizada” o “servicios listos” cuando existen condicionamientos importantes que no se explican de manera clara.
La publicidad también puede ser engañosa por omisión: no hace falta que contenga una afirmación expresamente falsa si oculta información esencial capaz de cambiar la decisión del adquirente.
Tampoco corresponde concluir automáticamente que cualquier atraso libera a la compañía. Hay que examinar los vencimientos, la cláusula de cobranza aplicable, los pagos realizados y la fecha y hora del siniestro.
¿Un render o una publicación en redes sociales sirven como prueba?
Sí, pueden ser relevantes. La publicidad no se limita a un folleto impreso. También puede surgir de:
- Publicaciones, historias y anuncios en redes sociales.
- Páginas web y plataformas de venta.
- Renders, planos comerciales, videos y recorridos virtuales.
- Correos electrónicos y mensajes de WhatsApp.
- Audios o comunicaciones de asesores comerciales.
- Cartelería, presentaciones y documentación entregada durante la venta.
Por eso es importante conservar capturas completas, enlaces, fechas, conversaciones, comprobantes de pago, contratos, anexos, recibos y cualquier documento relacionado con la oferta. Si el contenido puede ser eliminado o modificado, conviene resguardarlo de manera adecuada para preservar su valor probatorio.
¿La Ley de Defensa del Consumidor se aplica siempre a un fideicomiso inmobiliario?
No automáticamente. Debe analizarse cada caso.
El régimen de consumo resulta aplicable cuando una persona adquiere el inmueble o participa del negocio como destinataria final, para uso propio, familiar o social, frente a sujetos que actúan profesionalmente en el desarrollo, construcción o comercialización.
En cambio, si la operación tuvo una finalidad exclusivamente empresarial, especulativa o de reventa profesional, puede discutirse la existencia de una relación de consumo. Aun en ese supuesto, continúan siendo relevantes las reglas generales sobre buena fe, deber de información, cumplimiento contractual, vicios de la voluntad y reparación de daños.
La sola denominación “fideicomiso” no excluye ni asegura la aplicación de la Ley de Defensa del Consumidor: importa la realidad de la operación, el destino de la adquisición y el rol concreto de cada interviniente.
¿Qué puede reclamar el comprador o adherente?
La respuesta depende del incumplimiento, del contrato y del estado del proyecto. Según el caso, puede solicitarse:
- El cumplimiento de lo ofrecido o publicitado, cuando todavía sea posible.
- La adecuación de la prestación a las características prometidas.
- La resolución del contrato y la restitución de las sumas abonadas.
- Una reducción del precio, si corresponde y resulta conveniente.
- La reparación de los daños ocasionados.
- El cese o la rectificación de la publicidad ilícita.
- La aplicación de daño punitivo cuando se verifique un incumplimiento particularmente grave de los deberes del proveedor.
La elección de la estrategia requiere revisar no solo el contrato, sino también toda la publicidad previa, la documentación del emprendimiento, los pagos realizados y las comunicaciones posteriores.
¿Qué hacer si el desarrollo no coincide con lo prometido?
Antes de aceptar cambios, firmar nuevos anexos o dar por perdido lo abonado, es recomendable:
- Guardar toda la publicidad y las conversaciones mantenidas con vendedores, fiduciarios, desarrollistas o inmobiliarias.
- Reunir contrato, anexos, comprobantes de pago, recibos, planos y documentación entregada.
- Comparar cada promesa relevante con el estado real del proyecto y con las cláusulas firmadas.
- Solicitar por escrito información concreta sobre habilitaciones, avances, servicios, plazos y modificaciones.
- Evitar conformidades, renuncias o acuerdos sin conocer previamente sus consecuencias.
- Buscar asesoramiento para determinar contra quién reclamar y qué solución resulta más conveniente.
La publicidad no desaparece cuando se firma el contrato
En este tipo de operaciones, el contrato suele ser extenso y complejo, mientras que la decisión de compra se apoya en imágenes, promesas comerciales y comunicaciones previas. Esas promesas pueden generar obligaciones jurídicas y deben analizarse junto con el resto de la documentación.
Si compraste un lote, adheriste a un fideicomiso o invertiste en un desarrollo que no coincide con lo ofrecido, en C & K Estudio Jurídico podemos analizar la documentación, identificar los incumplimientos y evaluar las vías de reclamo disponibles.
Fuentes:
Constitución Nacional, artículo 42.
Ley 24.240 de Defensa del Consumidor, especialmente artículos 1, 2, 4, 7, 8, 10, 10 bis, 19, 37, 40 y 52 bis: https://www.argentina.gob.ar/normativa/nacional/ley-24240-638/actualizacion
Código Civil y Comercial de la Nación, especialmente artículos 1092, 1093, 1094, 1095 y 1100 a 1103: https://www.argentina.gob.ar/normativa/nacional/ley-26994-235975/actualizacion
¿Compraste un lote y no cumplieron con lo prometido?
Si los servicios, las obras, los amenities o los plazos de entrega no fueron los ofrecidos, podemos analizar la publicidad, el contrato y la documentación para evaluar tu reclamo.