
- 14/09/2026
¿Tu seguro realmente cubre el siniestro? Lo que conviene revisar antes y después de un accidente
Tener una póliza no significa que cualquier daño esté cubierto. La respuesta depende del riesgo contratado, la vigencia del seguro, sus límites, franquicias y exclusiones, y de lo que ocurrió en el caso concreto. Por eso, cuando sucede un accidente, el primer paso es leer la póliza completa: las condiciones particulares, las generales y los endosos.
Cobertura a terceros y daños propios: ¿cuál es la diferencia?
En el seguro automotor, la cobertura de responsabilidad civil protege frente a determinados daños causados a otras personas. Es la cobertura obligatoria para circular, pero no implica, por sí sola, que la aseguradora vaya a pagar la reparación de tu vehículo. Para los daños propios hay que verificar si se contrataron riesgos adicionales, como robo, incendio, granizo o daños por accidente, y bajo qué condiciones.
Incluso cuando un riesgo está incluido, pueden existir una suma asegurada máxima, una franquicia a cargo del asegurado o exclusiones específicas. «Todo riesgo» tampoco significa cobertura ilimitada: el alcance concreto surge de la póliza.
¿Qué ocurre si la cuota está impaga?
El estado de pago y la vigencia de la cobertura son decisivos. Si ocurre un siniestro mientras la cobertura está suspendida por falta de pago o después de su vencimiento, puede existir un conflicto serio sobre la obligación de la aseguradora. No alcanza con mostrar una credencial vieja: conviene conservar la póliza vigente, los comprobantes de pago y toda comunicación sobre cambios o suspensiones.
Tampoco corresponde concluir automáticamente que cualquier atraso libera a la compañía. Hay que examinar los vencimientos, la cláusula de cobranza aplicable, los pagos realizados y la fecha y hora del siniestro.
Después del accidente: denunciar y conservar prueba
La Ley de Seguros establece que el tomador o derechohabiente debe comunicar el siniestro a la aseguradora dentro de los tres días de conocerlo.
Si hubo un choque, además de atender a las personas afectadas y cumplir con las obligaciones ante la autoridad, conviene obtener los datos de los vehículos, conductores, aseguradoras y testigos; tomar fotografías; y guardar constancia de la denuncia, presupuestos, facturas e informes médicos, según corresponda.
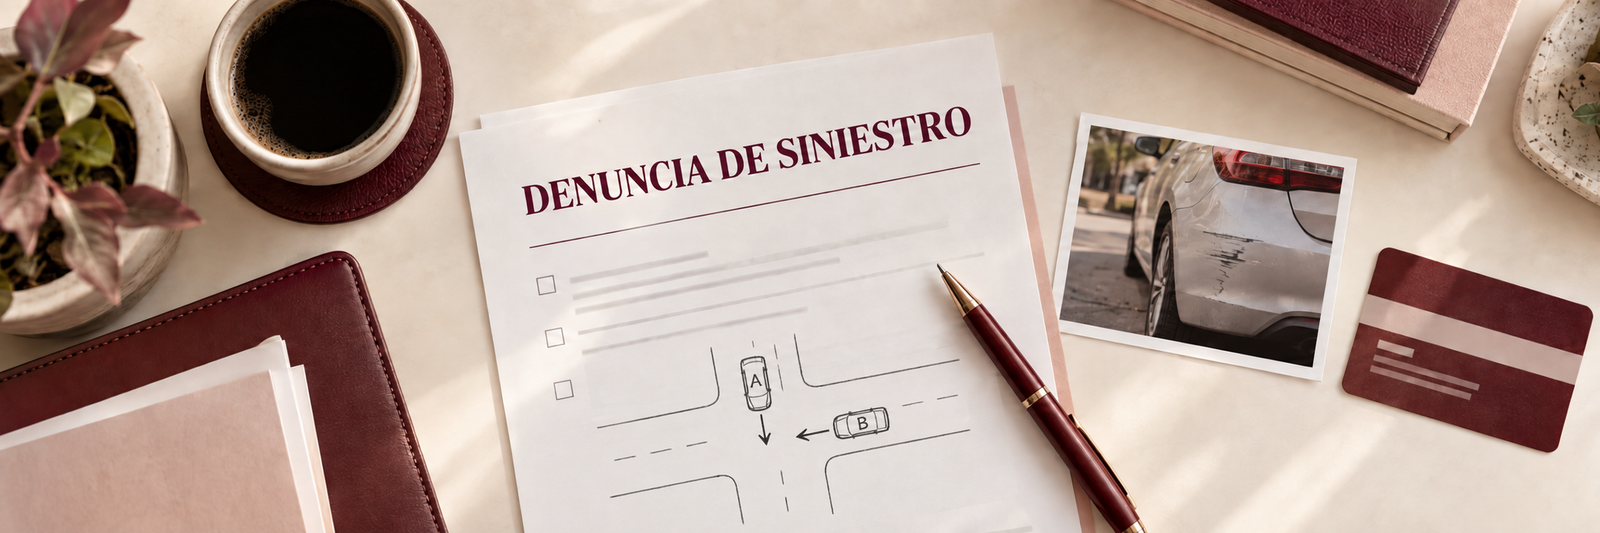
Si luego recibís una carta documento, una citación a mediación o una demanda, informalo de inmediato a tu aseguradora y conservá el comprobante de recepción. La denuncia del accidente y la comunicación de un reclamo posterior son cuestiones que conviene atender por separado.
¿La aseguradora puede rechazar la cobertura sin explicar por qué?
Un rechazo debe analizarse a la luz de la póliza, la ley y los hechos probados. La compañía puede pedir información razonablemente necesaria para comprobar el siniestro y el alcance de su obligación.
La Ley 17.418 también le exige pronunciarse sobre el derecho del asegurado dentro del plazo previsto en su artículo 56; el cómputo de ese plazo depende de la información complementaria requerida en los términos del artículo 46.
Por eso, frente a una negativa, solicitá la decisión por escrito y verificá qué cláusula se invoca, cuál era la cobertura vigente, qué documentación se pidió y qué pruebas sostienen el motivo alegado. Un rechazo no convierte automáticamente en infundado el reclamo, pero tampoco toda exclusión es inválida: cada situación exige revisar el contrato y sus circunstancias.
Si fuiste la persona perjudicada, ¿a quién reclamas?
Si otro vehículo te causó daños, reuní los datos de su conductor, titular y aseguradora. El reclamo requiere acreditar el hecho, los daños y la responsabilidad que corresponda. La existencia de un seguro no equivale a una promesa de pago inmediato ni elimina los límites y condiciones de la cobertura que resulten oponibles en el caso concreto.
Si la aseguradora demora, ofrece una suma insuficiente o rechaza el siniestro, evitá firmar un acuerdo sin entender qué conceptos comprende y si implica renunciar a reclamos posteriores. Una consulta a tiempo permite valorar la prueba, la cobertura y las vías de reclamo disponibles.
En C & K Estudio Jurídico analizamos pólizas, rechazos de cobertura y reclamos por daños derivados de siniestros. Si tenés un conflicto con una aseguradora, podemos revisar la documentación y orientarte sobre los pasos siguientes.
Fuentes:
Ley 17.418, especialmente arts. 46, 47, 49, 56, 61 y 118: https://www.argentina.gob.ar/normativa/nacional/ley-17418-39520/actualizacion
Guía oficial sobre seguro automotor: https://www.argentina.gob.ar/justicia/derechofacil/leysimple/seguro-automotor
Reclamos ante la Superintendencia de Seguros de la Nación: https://www.argentina.gob.ar/servicio/realizar-un-reclamo-ante-la-superintendencia-de-seguros-de-la-nacion
¿Tu aseguradora rechazó la cobertura o no responde?
Si sufriste un siniestro, recibiste una oferta insuficiente o tenés dudas sobre lo que cubre tu póliza, podemos revisar la documentación y asesorarte sobre las alternativas de reclamo.